“Zayıflama iğnelerinin” dönüştürdüğü 6 sektör
 Marketing Türkiye'yi Google kaynaklarınıza ekleyin.
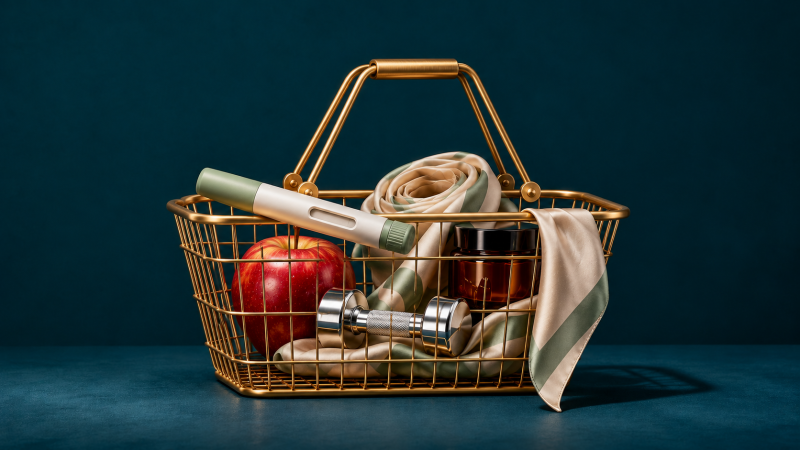
Diyabet tedavisiyle hayatımıza giren, bugün halk arasında “zayıflama iğnesi” olarak anılan GLP-1 ilaçlarının etkisi eczanenin çok ötesine uzanıyor. Market sepetinde protein ve lif, restoran menüsünde daha küçük porsiyonlar, spor salonunda ise kas kaybına karşı kuvvet antrenmanları öne çıkıyor. Değişen bedenler gardıroptan kişisel bakım rutinine kadar pek çok tercihi yeniden şekillendiriyor. Peki, KPMG’nin “Tokluk Ekonomisi” olarak adlandırdığı bu dönem gıdadan yeme-içme hizmetlerine, takviye ürünlerinden fitness’a, modadan güzelliğe altı sektörde bu değişimin izini gelin birlikte inceleyelim…
Gıda ve beslenme: Daha az hacim, daha çok değer
GLP-1 kullanıcılarının daha çabuk doyması, gıda endüstrisi için basitçe “daha az satış” anlamına gelmiyor; sepetin içeriği ve tüketim ritmi de değişiyor. KPMG’nin aktardığı verilere göre kullanıcıların yüzde 55’i daha küçük porsiyonlar tüketirken yüzde 53’ü daha fazla su içiyor. Cornell Üniversitesi ve Numerator iş birliğiyle hazırlanan ve 150 bin haneyi kapsayan “The No-Hunger Games: How GLP-1 Medication Adoption Is Changing Consumer Food Demand” araştırmasına göre GLP-1 kullanımına başlandıktan sonraki altı ayda market harcaması ortalama yüzde 5,3 geriliyor. En belirgin düşüşler atıştırmalıklar, şekerlemeler ve unlu mamuller gibi yoğun kalorili, yüksek işlenmiş kategorilerde görülürken yoğurt, taze meyve, beslenme barları ve et bazlı atıştırmalıklar görece dirençli kalıyor ya da büyüyor.
Bu yeni denklemde kazanan ürünün yalnızca “düşük kalorili” olması yetmiyor. Toplam kalori azalırken protein, fitness ve sporcu beslenmesine ait niş bir fayda olmaktan çıkıp “lokma başına değer”in temel göstergelerinden birine dönüşüyor. Daha küçük porsiyonda protein, lif ve mikro besin sunan; kolay tüketilen ve mide-bağırsak hassasiyetini artırmayan ürünler öne çıkıyor. Hal böyle olunca Nestlé, Conagra ve Danone gibi şirketlerin yüksek proteinli, lifli ve porsiyon kontrollü ürünlerle bu kitleye yönelmesi sürpriz değil. Ancak “GLP-1 friendly” ifadesinin düzenlenmiş, standart bir sağlık beyanı olmaması markalar için önemli bir itibar riski yaratıyor: Ambalajdaki vaat, ürünün gerçek besin değeriyle desteklenmediğinde fırsat hızla greenwashing benzeri bir “healthwashing” tartışmasına dönüşebilir.
Restoranlar ve içecekler: Büyük porsiyon cazibesini yitiriyor
Cornell Üniversitesi’nin gerçekleştirdiği çalışma, hızlı servis restoranları ve kahve noktalarındaki harcamanın da yaklaşık yüzde 8 düştüğünü gösteriyor. Büyük Britanya araştırmasında da kullanıcıların daha küçük restoran porsiyonları ve GLP-1’e uygun menü seçenekleri talep ettiği görülüyor. “Daha fazlası aynı fiyata” vaadiyle büyüyen yeme-içme sektörü için bu, değer algısının yeniden tanımlanması demek. Tüketici artık tabağın büyüklüğünden çok protein yoğunluğu, içerik kalitesi, paylaşılabilir porsiyon ve artanı paketleme kolaylığına bakabilir.
Alkollü ve şekerli içecekler de baskı altındaki kategoriler arasında. GLP-1’lerin alkol isteği üzerindeki olası etkisini inceleyen araştırmalar umut verici olsa da henüz kesin bir sonuçtan bahsedilemiyor.
Takviye gıda ve reçetesiz ürünler: Pazar büyüyecek
İştahın azalması, tüketicinin daha az yemekle yeterli protein, lif, vitamin ve mineral almasını zorlaştırabiliyor. Kabızlık, bulantı ve sıvı tüketimi ihtiyacı gibi deneyimler de protein ürünleri, lif takviyeleri, elektrolitler, probiyotikler ve multivitaminler için yeni bir talep alanı oluşturuyor. Takviye pazarı böylece genel bir “kilo verme” vaadinden, tedavi sürecinde beslenme kalitesini ve günlük konforu destekleme iddiasına doğru kayıyor.
Hızlı kilo kaybında kas kütlesinin azalabilmesi, GLP-1 döneminde egzersizin rolünü değiştiriyor. Kardiyo ve kalori yakma merkezli eski zayıflama anlatısının yanına kası koruma, direnç antrenmanı, hareketlilik ve uzun vadeli metabolik sağlık ekleniyor. Bu da spor salonları, kişisel antrenörler ve dijital fitness platformları için yeni programlar; başlangıç seviyesine uygun kuvvet eğitimleri ve vücut kompozisyonu takibi anlamına geliyor. Wellness tarafında ise tek ürünlü çözümler yerini bütünleşik hizmetlere bırakabilir. Hekim, diyetisyen, psikolog ve antrenörü aynı yolculukta buluşturan üyelik modelleri öne çıkıyor.
Moda ve perakende: Değişen beden, hareketlenen gardırop
Kısa sürede birkaç beden değişen tüketici, moda perakendesinde talep tahmininden iade oranlarına kadar pek çok hesabı bozuyor. Kullanıcıların geçiş döneminde pahalı ve kalıcı alışverişten kaçınması; kapsül gardırop, esnek kalıp, ayarlanabilir ürün, kiralama ve ikinci el modellerine alan açıyor.
Ancak sektörün bu dönüşümü “büyük beden dönemi bitiyor” kolaycılığıyla okuması ciddi bir hata olur. Kullanıcıların hepsi aynı hızda ya da aynı ölçüde kilo vermiyor ve dahası toplumun beden çeşitliliği ortadan kalkmıyor.
Güzellik ve kişisel bakım: Kilo kaybının görünen yüzü
Hızlı kilo değişimi yüz hacmi, cilt görünümü, saç ve genel beden algısı üzerinden güzellik sektörüne yeni tüketici ihtiyaçları taşıyor. Sosyal medyada “Ozempic face” gibi damgalayıcı ifadeler yayılırken nemlendirme, saç bakımı, sıkılaşma iddialı ürünler ve medikal estetik uygulamalar bu ilginin çevresinde konumlanıyor. Reçetesiz mide-bağırsak rahatlatıcıları ve ağız bakım ürünlerinde de GLP-1 kullanıcılarına dönük özel raflama ve iletişim örnekleri görülüyor. Tedaviyi kullanan kişiye “bozulmuş” ya da “onarılması gereken” bir beden gibi yaklaşan iletişim, kısa vadeli satış uğruna damgalamayı büyütebilir. Daha sürdürülebilir yaklaşım; hızlı beden değişiminin farklı etkilerini abartmadan anlatmak, klinik iddialarla kozmetik faydaları ayırmak ve gerektiğinde kullanıcıyı sağlık profesyoneline yönlendirmek olmalı.
İştah küçülüyor, pazar yeniden şekilleniyor
GLP-1 dalgası, yıllardır “daha çok tüketim” üzerine kurulan değer önerilerini sorgulatıyor. KPMG’nin “tokluk ekonomisi” çerçevesi de tam olarak bu değişime işaret ediyor: Büyük porsiyon, sınırsız atıştırma ve hızlı sonuç vaadi zemin kaybederken daha az hacimde daha yüksek besin değeri, kas sağlığı, kişiselleştirilmiş destek ve uzun vadeli davranış değişimi önem kazanıyor.
Yine de gelecek çok yönlü. Tedaviyi bırakanlarda iştahın geri dönebilmesi, maliyet sorunları, yan etkiler ve kullanımın sürekliliği pazar tahminlerini belirsizleştiriyor. Bu nedenle markalar için doğru soru “GLP-1 yüzünden ne kadar satış kaybederiz?” yerine; “İhtiyacı, porsiyonu ve sağlık beklentisi değişen tüketiciye hangi gerçek değeri sunabiliriz?” olmalı…